
 日本語

 日本語
 343
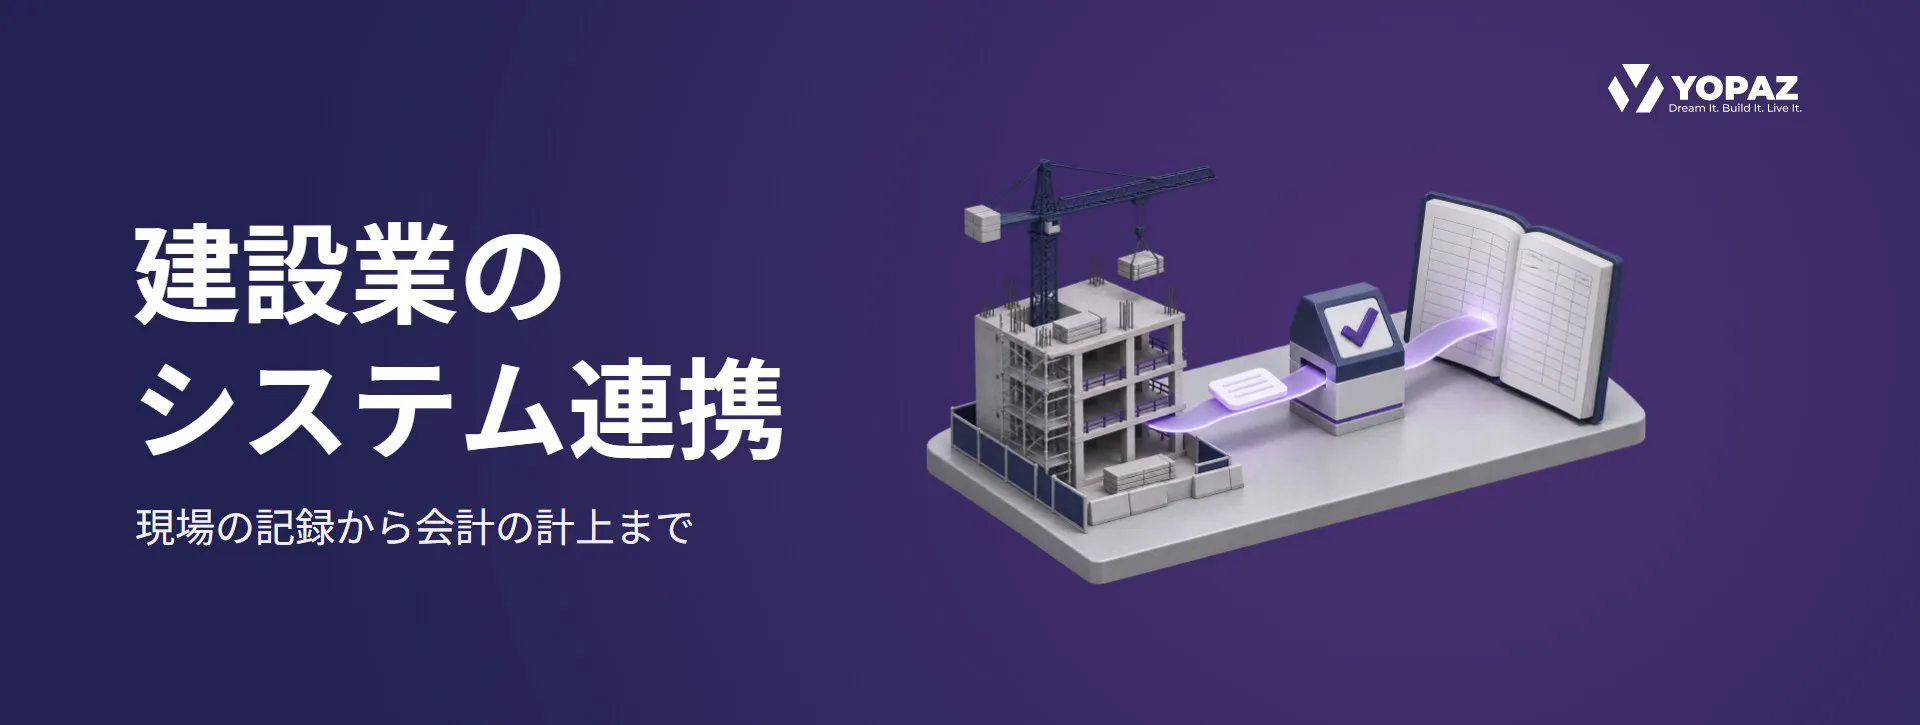
追加工事の作業実績は現場の画面にあるのに、月次の工事原価にはまだ出てこない。建設業のシステム連携では、同じ工事を識別できるようにし、各システムが確定したデータを、利用先が必要とするタイミングで渡します。
建設会社の経営層や工事・管理部門の責任者に向けて、施工管理、工事原価管理、会計のつながりを整理します。追加工事の一明細を例に、何をいつ渡し、どこで確認すべきかを見ていきましょう。
この記事のポイント
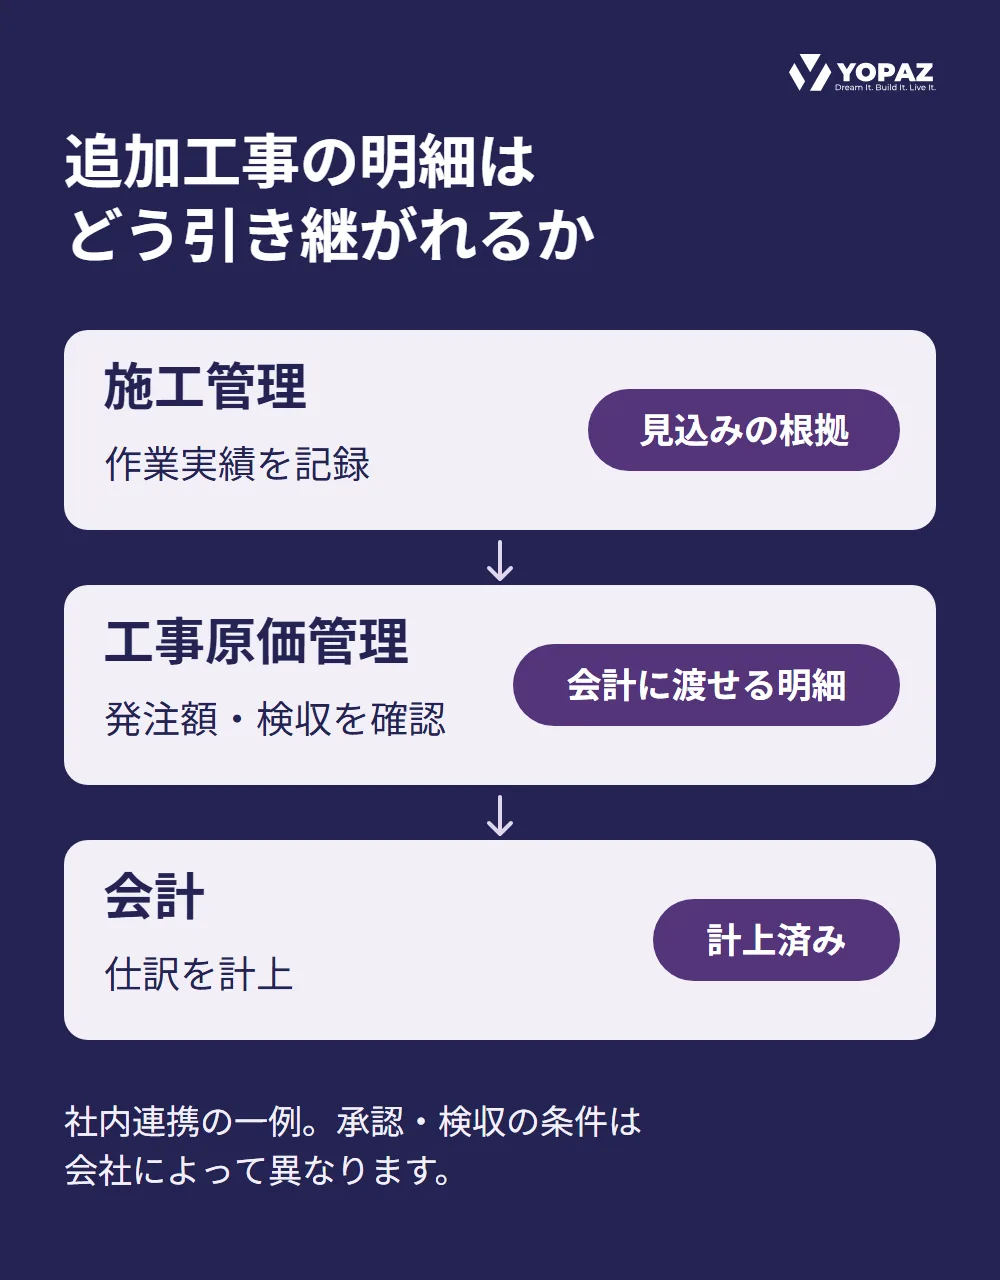
施工管理から工事原価管理へは作業実績などを、工事原価管理から会計へは計上条件を満たした明細を渡します。工事番号で同じ案件を紐づけると、異なる情報を扱うシステム間でも、対象の工事を照合できます。
例えば、基幹システムの工事台帳で採番し、現場と管理部門のシステムに配る構成を考えます。施工管理は作業日や出来高、検査記録を、工事原価管理は実行予算に対する発注額や費用の見込みを扱い、会計は計上した仕訳と対象月を記録します。既存製品同士で工事番号が異なる場合は、番号の対応を管理する方法もあります。
データを渡す方向は、どちらでその情報が確定するかに合わせます。奈良県の土木事務管理システムの調達仕様書では、執行管理から積算へ工事名と工事番号を渡し、設計価格は積算から執行管理へ返す設計が示されています。
関連記事:建設業の業務プロセスをどう捉えるか|工程・責任・変更のつながり
現場や管理部門がデータをいつまでに使うかを決め、その期限までに必要な項目を取得・登録できる方式を選びます。APIはシステム間でデータを要求したり登録したりする窓口です。CSVはファイルで受け渡す形式で、出力から取り込み、結果確認までを一組として考えます。
当日の発注判断に最新の案件情報を使うなら、必要な項目をAPIで取得できるか確認します。APIが公開されていても、読み取りや書き込みができる範囲は機能ごとに異なります。アンドパッドの2023年の提供開始発表では、案件情報のAPIには作成・取得・更新、工程表のAPIには取得があると記載されています。利用予定の製品では、現在の仕様と契約で使える操作を確認してください。
翌朝の原価集計に間に合えばよく、その前に経理が対象明細を確認する運用なら、日次のCSV連携も候補です。キヤノンITソリューションズの製品情報には、建設業向けの工事原価管理製品から、マスターや会計仕訳をCSVまたはAPIで連携できる例が掲載されています。
定時にまとめて処理する「バッチ処理」はAPIでも組めます。接続方式と実行頻度を分け、受け手の画面で使える時刻まで確かめましょう。夜間にファイルを渡せても、エラー行の確認が翌々日になるなら、翌朝の判断には間に合いません。
関連記事:建設業の技術トレンド|今後5年を変えるデータ連携・AI・自動施工
ある工事で、現場が追加作業を記録し、工事原価管理の担当者が費用を見込む場面を考えます。数量や写真を参照して着地見込みを更新する際、発注額の承認前なら見込み欄で扱い、発注済みの金額と区別します。
追加発注の金額が承認され、検収など社内で定めた条件を満たしたら、原価管理で確認した明細が会計への受け渡し対象になります。案件を示す工事番号に加え、取引を示す明細番号を残すと、同じ工事で複数の追加発注があっても、会計に届いた金額を元の記録と照合できます。
送信後も、取り込み保留と計上済みを区別します。例えば、会計側で工事番号の対応が見つからなければ、連携処理に成功の記録があっても、仕訳は計上されていないことがあります。見込み、承認済み、計上済みを分けて表示すると、工事責任者と経理は金額の差を調べる場所を絞れます。
試行では、一つの明細について、工事番号・明細番号、対象月、取り込んだ金額を元の記録と照合します。正常に計上できることを確かめたうえで、次の二つを試します。
関連記事:建設業DXが進む企業の共通点は?組織・データ・人材から読み解く
建設業のシステム連携は、接続方式に加え、データの確定元と利用できる状態・時点をそろえて設計します。まずは運用中の工事を一件選び、追加工事一明細の記録・承認・計上の流れを書き出してみてください。
Yopazは、業務の流れの整理から、既存システムを踏まえた連携・開発範囲の検討まで支援します。ご相談の際は、書き出した流れと現在お使いのシステムをお問い合わせ窓口で共有いただくと、検討を具体化しやすくなります。
A.未送信分がある日の集計は、暫定値として扱います。端末側に残った記録をいつまでに取り込むか、日次集計を誰が確定するかを決めておくと、現場からの連絡とシステム上の数字を照合できます。
A.JV側の工事番号と各社の工事番号を対応表で管理します。一つのJV工事を自社で複数の原価管理単位に分けている場合は、対象の工区や工種まで区別できる対応が必要です。対応表を更新する窓口も決めておきます。
A.会計処理と証憑確認に使う項目を先に確かめます。会計側で取引先・金額・対象月を確認でき、権限のある担当者が元の明細を参照できるなら、現場メモまで会計へ複製する必要性は低くなります。
A.同じ製品でも、原価情報がいつ会計側に反映されるかを確認してください。すぐ共有される項目と、承認や確定処理を経て仕訳に反映される項目では、確認する担当者やタイミングが変わります。


 サクッと打ち合わせ予約