
 日本語

 日本語

 597
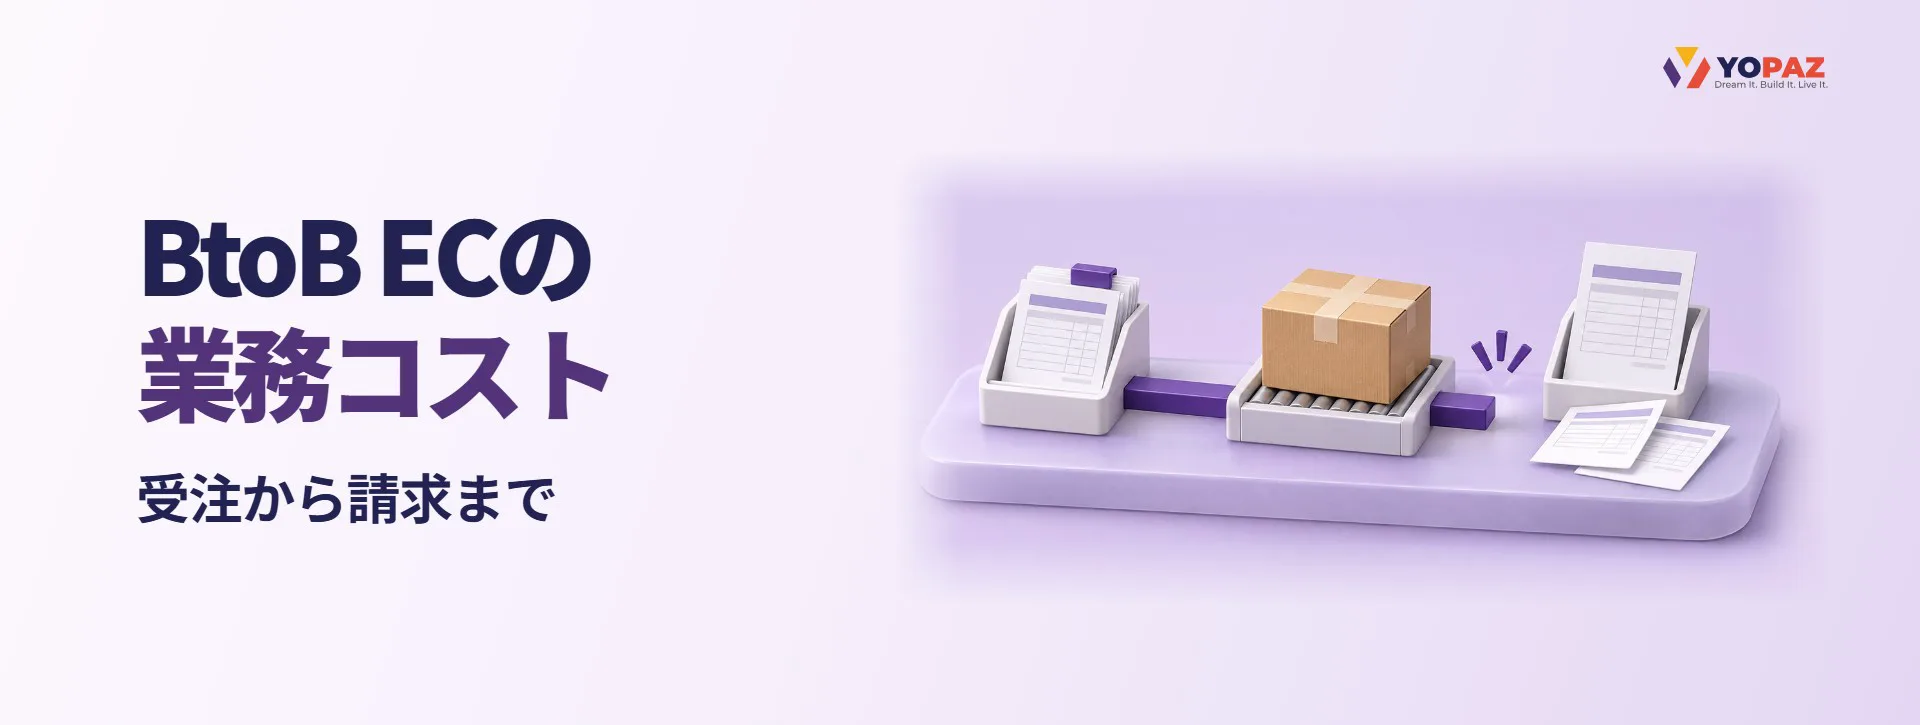
Webで受けた注文はすぐに登録できるようになったのに、月末には経理が営業に確認し、請求書を作り直している。取引先ごとに納入・請求条件が異なる物販のBtoB ECでは、受注時に確定した条件やその後の変更が倉庫や経理まで届かず、後工程で照合や訂正が増えることがあります。
この記事のポイント
営業、倉庫、経理がそれぞれの業務に必要な記録を持つと、担当者は自分の工程に必要な情報を扱いやすくなります。一方、取引先からメールで追加依頼を受け、変更が一部の帳票にしか残らないと、後工程で元の条件を調べ直す作業が発生します。
| 情報を渡す場面 | 引き継ぐ情報の例 | 欠けたときに生じる作業 |
|---|---|---|
| 注文受付から受注確定へ | 取引先の品番、発注単位、合意した単価 | 注文原本と商品・価格の記録を照らし合わせ、確定内容を補う |
| 受注確定から出荷へ | 納品先、納入日、分納の可否、最新の出荷指示 | 出荷指示を作り直し、荷物の仕分けや配送枠を調整する |
| 出荷から請求へ | 出荷した明細と数量、今回の請求に含める範囲 | どの納品分が請求対象かを確認し、必要に応じて請求書を訂正する |
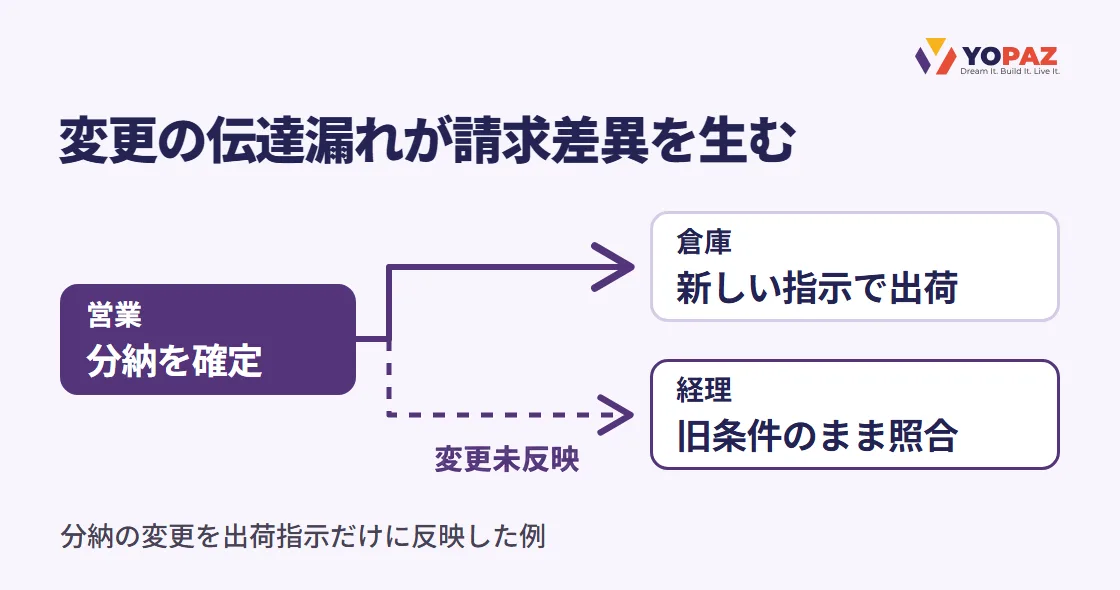
例えば、一括納品の注文を、顧客の了承を得て二回に分けることになったとします。営業が倉庫の出荷指示だけを更新し、経理の記録に一括納品時の請求条件が残ると、経理は初回の出荷数量と請求予定数量の差を調べることになります。差異に気づいたのは経理ですが、見直す箇所は分納の決定を出荷・請求に伝える手順です。
情報の引き継ぎ方の一例として、GS1 Japanの「流通BMS入門講座」では、小売と卸・メーカーの取引で、発注時の取引番号を出荷や請求にも引き継ぐモデルを示しています。
関連記事:ECバリューチェーンの変化|BtoB・BtoCで価値はどこへ移るか
注文番号と明細を手がかりに、受注履歴、出荷指示、請求書の訂正履歴をつなぎます。分納で出荷が複数ある場合は、対象の出荷番号もひも付けます。同じ取引先や近い条件の定型注文にかかる通常の作業を把握しておくと、例外のある注文で何が増えたかを判断しやすくなります。
改善後の効果を示すときも、固定給の担当者に空いた時間と、実際に減った残業代や外注費は分けて集計します。
同じ期間の注文について、原因ごとに発生件数と一件あたりの負担を比べます。短い転記でも毎日繰り返せば、月に数件の請求訂正より工数が大きくなることがあります。一方、誤出荷で代替品の手配が必要になるなど、納期や請求への影響が大きいものは、件数が少なくても別に検討します。そのうえで、取引に必要な確認を保ちながら、繰り返し発生する負担を減らせる箇所から試します。
分納の例なら、営業が得意先に受け取れる日や数量を確認したうえで、確定した納入条件と請求対象を同じ注文記録に残し、倉庫と経理が参照できるようにします。発注窓口まで変える場合は、買い手側の購買システムや社内承認にかかる変更負担も確認します。
関連記事:BtoB ECのプラットフォーム化は、取引と競争をどう変えるのか?
試行の前後は、取引先、受注経路、分納の有無がそろった注文で比べます。例えば、経理の訂正時間が減っても、出荷指示の差し戻しが増えていれば、負担が倉庫へ移っている可能性があります。手順を広げる前に、経理と倉庫の両方で変化を確認します。
まず取引先を一社選び、直近の請求差異を元の注文までさかのぼってみてください。最初に食い違った情報が分かれば、どの部門と、どの記録を見直すべきかを絞れます。
YopazのITコンサルティングでは、業務の課題整理やシステム導入の検討を支援しています。営業・倉庫・経理で参照している記録のつなぎ方を見直す際は、どの注文で何が食い違ったかと、各部門が参照する記録の種類(受注履歴、出荷指示、請求書など)を添えて、お問い合わせください。
A.改善対象は、伝達漏れなどで予定より配送が増えた分です。顧客と合意した分納に必要な送料は、取引条件に沿った費用として扱います。
A.締めに間に合わなかった件数と、請求が遅れた日数を記録します。入金予定がずれた場合はその影響も確認し、追加支出があれば別に計上します。
A.取引先の注文番号と自社の受注番号を対応させ、明細番号や品番で対象を絞ります。確実に照合できない注文は別に記録します。
A.倉庫から別途請求された再作業費と、自社が照会や調整にかけた工数を分けて記録します。委託料に含まれる作業は、追加請求があった分だけを追加支出に計上します。


 サクッと打ち合わせ予約