
 日本語

 日本語
 372
出荷の見通しを確認したとき、製造部門は「完成済み」、倉庫は「一部しか入っていない」、経理は「計上待ち」と答えることがあります。納期回答や原価の確認に使う数字が決まっていなければ、問い合わせのたびに部門間の調整が必要です。製造業の部門長やシステム刷新を検討する責任者に向けて、どの記録を判断の基準にし、誰が訂正を担うかを整理します。
この記事のポイント
システムの責任範囲は、どの業務判断を支え、どの記録を扱うかで整理できます。事業計画・物流と製造オペレーション管理の区分や、計画、製造実行、倉庫、取引実績の関係は、以下の資料で確認できます。実際の責任範囲は、導入している機能と自社の業務手順に照らして確かめます。
参考資料:経済産業省の資料に掲載された製造業のITシステム全体像
| システム・機能 | 主な判断と、その起点になる記録 | 責任範囲を見極める質問 |
|---|---|---|
| ERP(統合基幹システム) | 受注・購買・在庫の取引や原価を確認する。受注伝票、在庫の計上記録、会計伝票が手がかり。 | 在庫の増減をどの時点で計上し、誰が承認するか。 |
| 生産管理システム・生産管理機能 | 何を、いくつ、いつ作るかを決め、必要な資材を手配する。生産計画、資材所要、製造指図が手がかり。 | 材料の遅れや設備の制約が生じたとき、どこで計画を変更し、製造に伝えるか。 |
| MES(製造実行システム) | 作業を指示し、進捗、良品・不良の実績、投入ロットを記録する。 | 対象ロットをどの工程で作り、どの材料を使ったかを、どこまで追えるか。 |
| WMS(倉庫管理システム) | 受入、棚への格納、ピッキング、出庫を管理する。入出庫実績と保管場所が手がかり。 | 現物がどこにあり、何個を出庫できる状態かを確認できるか。 |
生産管理には、ERPの機能を使う構成と専用システムを使う構成があります。MESとの境目が見えるのは、製造指図を変更するときです。生産管理側で製造数量を変更しても、すでに着手した分や投入した材料は工程実績で確認します。そのうえで、作業を止めるか、残りの指示だけを変えるかを判断します。
関連記事:製造業の業務プロセスはどうつながる?受注から出荷までの構造を整理
完成・入庫・計上を別々に確定する工場で、15時にロットL24を確認したとします。数量は役割分担を示すための架空例です。
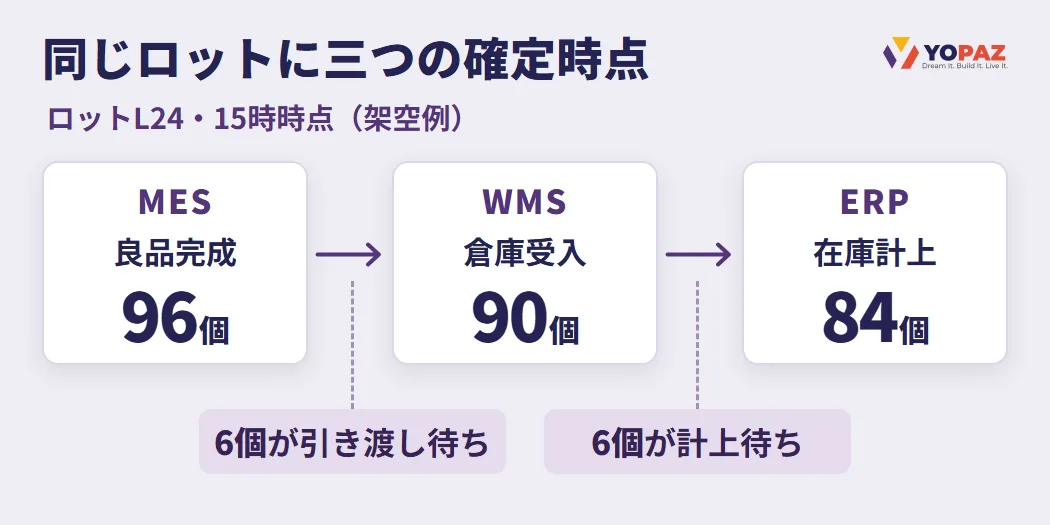
MESの完成数とERPの計上数に12個の差があっても、WMSの受入記録を間に置くと、どの処理が残っているかを切り分けられます。受入と計上を一つの処理で確定する構成なら、受入から計上までの時間差は同じ形では発生しません。
ロットL24の受入実績が90個、現物が89個で、数え直した結果、1個の入力誤りと分かったとします。まず、受入記録の訂正を認められている担当者を確かめます。受入伝票と計上伝票を照合し、誤りが未計上分にあれば計上前に内容を確認します。すでに計上済みなら、経理や在庫管理の担当が基幹側で必要な処理を判断します。
自社で点検する際は、直近の数量差を一件選び、製造・倉庫・経理で同じ品目、ロット、伝票番号、時点の記録をそろえます。そのうえで、次の三点を一行にまとめます。
倉庫と経理の双方が同じ在庫差を直接修正できる場合は、受入の訂正が計上にどう反映されるかをたどります。元の記録を直す担当と反映先を確認する担当を決めておくと、同じ差を両部門で二重に修正する事態を避けやすくなります。
関連記事:製造業の無駄なコストはどこに潜む?待ち・手戻りを上流からたどる
システム刷新では、点検で見つかった責任の境目と、業務に必要な記録の細かさを判断材料にします。既存の基幹システムで受入・払出を管理でき、保管場所やロットの追跡も業務に足りているなら、同じ製品の中で責任範囲を整える選択肢があります。棚単位の格納やピッキングを別に管理する場合は、倉庫で確定した受入結果を基幹側でどう取引として扱うかまで決めます。
Yopazでは、生産・在庫・品質管理や既存システム間の連携を支援しています。どの記録を判断の基準とし、訂正を部門間でどう引き継ぐかも、お客様と一緒に整理します。システムの役割分担を見直したい場合は、対象工場、判断に困った場面、参照していた記録の種類をお知らせください。
A.全社で使う指標について、対象範囲、集計の締め時点、数量の単位をそろえます。例えば完成数を比べるなら、検査前の出来高と検査後の良品数を区別します。同じ条件で数字を取り出せる工場は、現場の記録方法を個別に選べます。
A.受入時に、外注の発注番号、自社の製造指図やロット、受入数量をひもづけて記録します。加工先のロットを追う必要がある品目は、納品書などで相手先のロット番号を受け取り、自社の受入記録から参照できるようにします。
A.経理担当と、訂正が締め済みの在庫数量や原価に及ぶかを確認します。元の実績と計上伝票を残し、締め期間の扱いは自社の会計方針と承認手順に沿って決めます。


 サクッと打ち合わせ予約