
 日本語

 日本語
 446
受注が続き、納期も守れていると、今のやり方を見直す必要性は感じにくいものです。しかし、人員やコスト、顧客の要求が変わっても従来の前提で運営を続ければ、製造業の現状維持リスクを見落とすことがあります。確認したいのは、足元の実績に加え、その成果を支える条件が今後も続くかどうかです。本記事では、製造業の経営者・部門責任者に向けて、採算・供給継続・取引機会への影響を整理し、自社の運営を見直す必要があるかを考える着眼点を示します。
この記事のポイント
売上や稼働率は現在の成果を示しますが、その成果をどのような負担で維持しているかまでは分かりません。同じ生産量や納期を保っていても、必要な人手や費用が増えていれば、運営の条件は以前と変わっています。
経済産業省などが公表した2026年版ものづくり白書でも、人材確保・技能継承や対外環境の変化が取り上げられています。これまでの運営を支えてきた条件も、固定した前提として扱うことはできません。
例えば、受注量が同じでも、納期を守るための残業が増えているとします。出荷実績は安定して見えますが、その維持に必要な負担は増しています。これは特定企業の事例ではなく、成果とその成立条件を分けて考えるための例です。
現状維持の妥当性を考える際は、「今期も達成できたか」に加え、「その成果を支える条件は来期も続くか」を問い直します。現在の実績だけでは見えにくい変化に目を向けることが、リスクを捉える出発点です。
関連記事:【2025年最新】日本製造業におけるDX推進トレンド
現状維持による経営への影響を、採算、供給継続、取引機会の三つに分けて整理します。リスクを網羅した分類や、危険度の順位ではありません。
従来の価格や工程を維持しながら、材料費、外注費、手配や手直しの負担が増えると、売上を保っても採算は悪化します。問題はコスト上昇そのものに加え、どの製品や顧客で吸収できなくなったかを把握するまでの遅れです。
例えば、短納期の追加注文に対応するたびに段取り替えや特急輸送が発生しても、関連費用を案件に結び付けていなければ、受注時点の採算と実績がずれたままになります。工場全体の損益で相殺されている間は、負担の大きい注文を増やしてしまう可能性もあります。
平常時に稼働していても、技能、設備、調達先、データのいずれかに代替経路がなければ、停止後の復旧が難しくなります。製造業の事業継続を考える際は、事故や故障の発生頻度に加え、停止後に何を頼りに戻すのかを確認します。
技能継承のリスクも、作業手順書の有無だけでは判断できません。異常時の判断が熟練者に集中していれば、通常作業を引き継げても、条件が変わったときに対応が止まります。代替要員が実際に判断できる範囲が、継続力を左右します。
情報の復旧も同様です。IPAの中小企業の情報セキュリティ対策ガイドライン第4.0版では、基本的な対策にバックアップの取得が加えられています。生産指示や図面を必要なときに戻せるかは、取得の有無とは別に確認したい点です。
顧客が求める説明や変更対応に応じられないと、現在の品質を維持していても、新しい受注や取引拡大の機会を逃すことがあります。この影響は、失注理由や商談の停滞として現れるため、工場の生産実績からは捉えにくいものです。
例えば、顧客がロットごとの生産履歴や納期変更への回答を求めたとき、社内の情報が分散していれば、内容が正しくても回答に時間を要します。購買側が回答速度や根拠の提示を重視する案件では、その負担が受注可能な範囲を狭めます。すべての顧客に同じ要求があるという意味ではありません。
自社への影響を絞るには、一つの製品や主要顧客を選び、条件の変化、経営への影響、今の運営で吸収できる範囲を照らし合わせます。
次の図は、三つの問いを確認する順序と、最後に整理する内容を示しています。
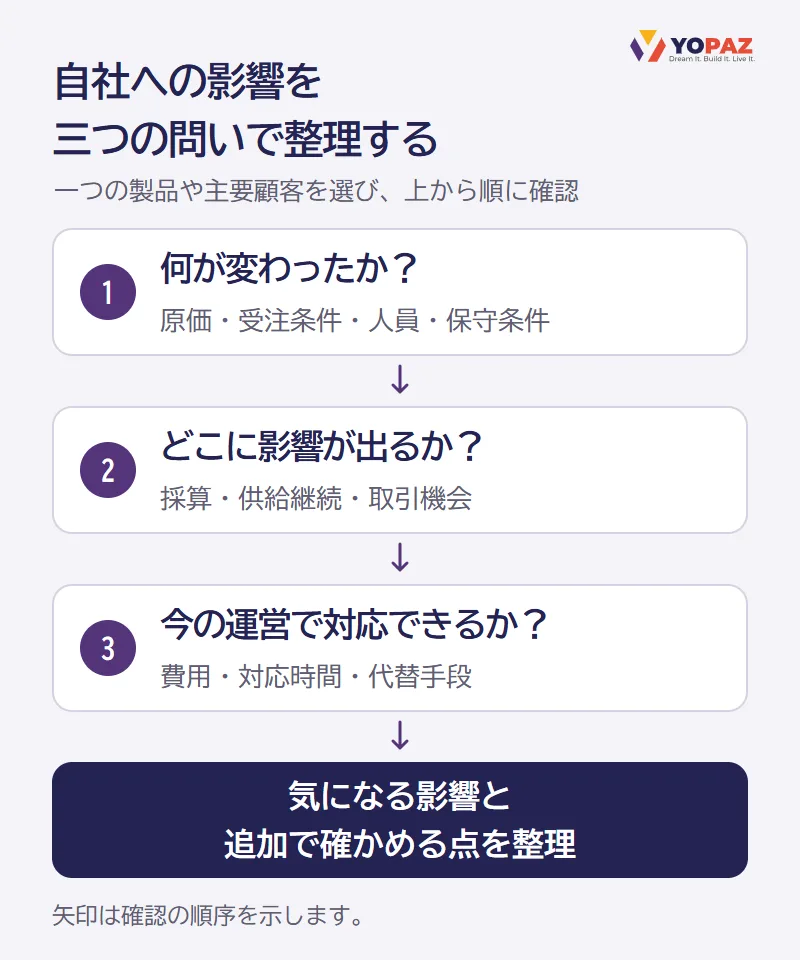
一つの製品や主要顧客を対象に、上から順に確認します。矢印は因果関係や危険度の順位を示すものではありません。
「未確認」は「問題なし」と分けて扱います。ここでは対策を決め切るよりも、経営に影響しそうな点と、追加で確かめる点を明らかにします。
影響を今の運営で吸収できるか、問題を限られた範囲で解消できるかを基に、現状維持・部分改善・構造見直しを検討します。まず判断したいのは、変更の必要性と範囲です。
どの選択でも、期待する効果に加え、変更に伴う負担と残るリスクを比べます。デジタル化は選択肢の一つであり、価格交渉や技能の育成など、業務側での対応も含めて判断します。
製造業の現状維持リスクは、採算・供給継続・取引機会への影響と、それを今の運営で吸収できるかを照らして見極めます。まずは一つの製品や主要顧客について、気になる変化と影響を整理し、見直しの要否を話し合ってみてください。Yopazは、製造業向けのシステム連携やデータ可視化を支援範囲として案内しています。情報の分断がリスクの把握や対応を妨げている場合は、整理した課題をもとにお問い合わせください。
A.供給の継続、要求の変更、代替可否の判断に必要な情報に絞ります。仕入先の内部原価や顧客の機密情報まで一律に求めず、確認したい事項と共有できる範囲をすり合わせます。
A.担当者の退職、設備の保守契約の終了、主要顧客の要求変更など、運営の前提が変わるときが見直しの機会になります。決まった周期だけでなく、こうした変化があった時点を点検のきっかけにする方法があります。
A.社外のベンダーだけで経営判断まで完結するのは難しいでしょう。技術面の制約や実現方法の評価は支援を受けられますが、自社の採算、顧客との関係、現場の例外対応は社内の情報が欠かせません。経営側が判断責任を持ち、専門家には評価対象と前提条件を明示して依頼します。
 サクッと打ち合わせ予約