 日本語

 日本語
 694
ECのデジタル化によって、顧客との接点は一度の購入にとどまらず、購入後のサービスや日々の購買業務にも広がります。その価値を誰への、何の対価として収入につなげるかが、収益モデルを考える鍵です。本記事では、BtoC・BtoBの取引の特徴と、販売事業者・基盤運営者の役割の違いから、自社に適した収益の形を考える視点を整理します
この記事のポイント
EC収益モデルの変化には、既存の商品販売を継続取引で強める方向と、商品以外の価値にも料金を設定する方向があります。
BtoCでは、再購入や定期販売で得る商品代金と、継続的な特典・サービスへの会費を分けて考えます。
BtoBでは、買い手の購買業務に適合することが継続取引の価値になります。その価値を、システム利用料ではなく商品販売を通じて回収する設計もあります。
基盤運営者は、販売機会や顧客への接点を提供して、手数料・広告料金を得ます。これらを支払う販売事業者とは、収入の仕組みが異なります。
紙や電話で受けていた注文をECへ移しても、顧客が同じ商品に代金を支払うのであれば、収入の対象は変わりません。受注処理の負担が減って利益が残りやすくなることと、新しい料金収入が生まれることは、別の変化です。
収益モデルへの影響を捉えるには、「売り方」「取引の続き方」「対価の対象」のどこが変わるのかを分けて見ると整理しやすくなります。
| 変化する点 | 収入との関係 |
|---|---|
| 注文を受ける方法 | 受注窓口や処理方法が変わっても、収入は従来の商品代金のままの場合があります。 |
| 顧客との取引の続き方 | 一回の注文に加え、その後の購入も含めて、顧客との関係から収入を得る設計になります。 |
| 対価を求める対象 | 商品に加えて、サービスや利用機会などにも料金を設定する形になります。 |
一つの事業で、これらの変化が重なる場合もあります。まずはBtoCの販売事業者について、購入後の顧客関係が収入にどうつながるのかを見ていきます。
関連記事:ECバリューチェーンの変化|BtoB・BtoCで価値はどこへ移るか
購入履歴に応じた補充案内のように、購入後の接点を次の注文につなげる仕組みは、同じ顧客との取引を支えます。商品の定期販売も、一定の間隔で商品を届けて代金を受け取る形です。いずれも、収入の対象は商品そのものです。
デジタル化によって購入後も関係を保てれば、初回だけでなく、その後の購入を含めて顧客獲得の負担を回収する設計が可能になります。ただし、再購入を促す値引きや配送の負担が増えれば、取引が続いても利益が残るとは限りません。
有料会員では、商品代金とは別に、継続して利用できる特典やサービスへの会費を受け取ります。商品の購入回数だけでなく、会員であり続けることに価値を感じてもらえるかが、収入を支える条件になります。
会費という収入源を加えるには、顧客が更新時にも評価する価値を提供し続ける必要があります。同時に、特典の利用が増えた場合も、その提供負担を維持できることが重要です。会費を受け取れることと、無理なく継続できる事業になることは分けて考えます。
BtoBでは、商品検索から発注、承認、請求へと続く買い手の業務に適合することが、継続して選ばれる理由になり得ます。個人の購入体験に加え、利用者、承認者、購買・経理部門の要件に対応する点が特徴です。デジタル化は、商品を注文する場と社内の購買手続きをつなぐ役割を持ちます。
エンタープライズモノタロウは、購買管理システムとの接続やEC一体型の購買管理ソリューションを案内し、システム利用料金を基本無料と説明しています。これは、購買を支える仕組みの利用料を独立した収入源にせず、商品販売を支える設計の例です。個別の導入条件や取引条件まで一律と解釈するものではありません。
買い手の業務削減と、売り手の収入は別です。売り手にとっては、発注先に選ばれる機会や継続購入を通じて回収する設計と捉えられますが、接続した事実だけで売上・利益への貢献が証明されるわけではありません。取引先ごとの条件対応や連携の維持負担も伴います。EC画面に加え、顧客・在庫・販売管理とのつながりが関わる点は、システム・アプリ開発の範囲を考える際の論点になります。
基盤運営者は、商品を購入する顧客だけでなく、その基盤を利用する事業者からも対価を得ます。販売事業者には取引の機会や物流などの付帯サービスを、広告主には顧客へ接触する機会を提供します。手数料や広告料金は、こうした価値を利用する側が支払う料金です。
Amazonの2025年Form 10-Kは、第三者販売者向けサービスと広告を別の売上区分として開示しています。第三者販売者向けサービスには、販売手数料や、関連する物流・配送の料金などが含まれます。
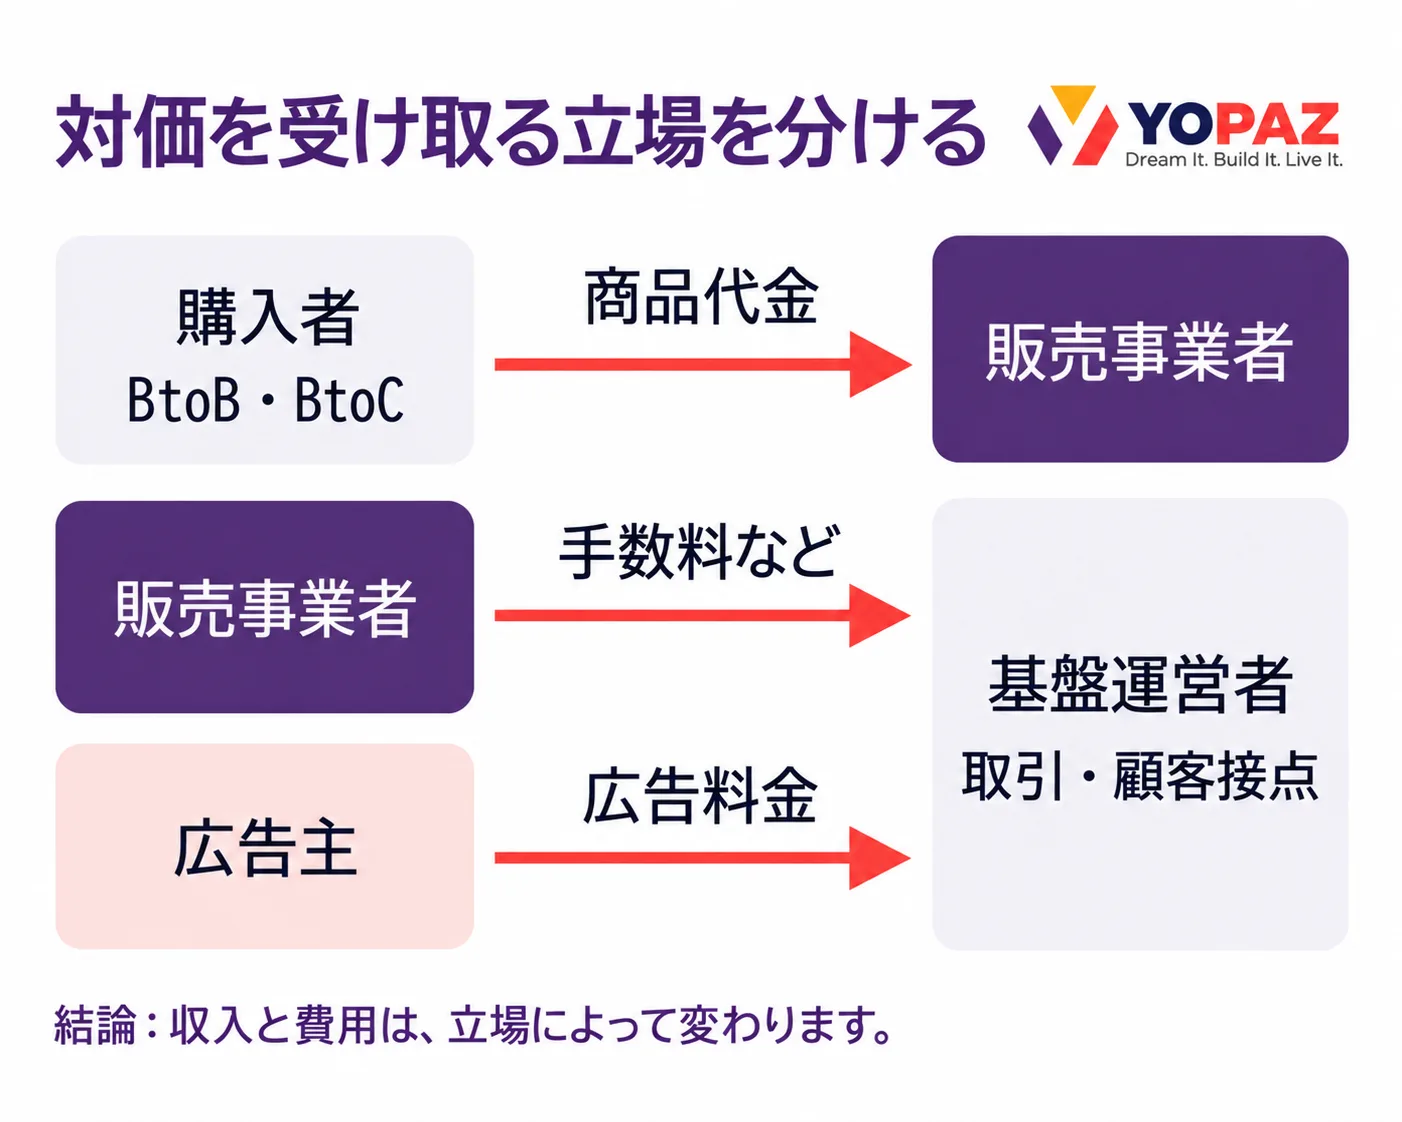
この収入が成り立つには、料金を支払う事業者が価値を認める取引機会や顧客接点が必要です。自社ECに広告枠を設けるだけで、広告収入が継続するとは限りません。また、広告を増やして商品を探しにくくすれば、購入者にとっての価値を損なう可能性もあります。
Amazonの例は、商品販売と基盤の価値を組み合わせる収入構造を示すものであり、各モデルの利益率や、他社への適合を示すものではありません。比較する際も、基盤上の取扱高、運営者が受け取る売上、費用控除後の利益は区別する必要があります。
ここまでの違いを自社に当てはめるには、顧客に提供する価値と、その価値を収入につなげる方法を順に考えます。
顧客は、どの価値を必要としているか: 自社の商品やサービスが、顧客の利用や購買のどの場面で役立つのかを捉えます。機能を増やせることと、顧客がその価値を認めることは分けて考えます。
誰から、何の対価を得るか: その価値が商品の継続購入を支えるのか、商品代金とは別の料金を受け取る対象になるのかを整理します。利用する人と支払う人が異なる場合は、支払う側が何を評価するのかも確認します。
その方法で、価値を提供し続けられるか: 特典、配送、個別対応、連携など、提供に伴う負担と、見込む収入との釣り合いを考えます。顧客の利用が続いたときにも、無理なく維持できることが重要です。
ECのデジタル化が収益にもたらす変化は、販売事業者と基盤運営者で異なります。商品を継続して買ってもらう関係を強める場合もあれば、他の事業者に提供するサービスや顧客接点が収入になる場合もあります。こうした違いを踏まえることが、自社にとっての変化の意味を捉える出発点になります。
Yopazは、事業上の課題と業務・システムの関係を整理するITコンサルティングから、ECや関連する業務システムの開発まで対応しています。自社の取り組みを考える中で、業務やシステムのどこを見直すべきか迷われた際は、ご相談ください。
A.補充や保守など、継続して提供できる価値がある場合は検討できます。購入周期を固定しにくい商品なら、一律の定期配送より、必要な時点で再注文しやすい仕組みが適する場合があります。顧客の消費実態に合わせて、提供方法を選びます。
A.登録者数の増加だけでは、収入の仕組みが変わったとはいえません。無料会員には会費収入がないため、登録後の購入や継続利用を通じて、提供する価値が商品販売などにどうつながるかを考えます。会員化は顧客との接点を保つ手段であり、それ自体が新たな課金ではありません。
A.提供価値に対応するニーズがあり、利用状況と費用を追える顧客群から選びます。協力的な顧客だけで試した場合は、その結果を顧客全体へそのまま広げないようにします。対象から外した顧客と理由も記録し、本格展開時に異なる負担が生じないか確認します。
 サクッと打ち合わせ予約