
 日本語

 日本語
 385
現場のデジタル化を進めても、工事代金を受け取る仕組みまで変わるとは限りません。建設DXによる収益モデルの変化を理解するには、工事の採算改善と、新しい対価の発生を分けて捉える必要があります。本記事では建設業の経営層・事業責任者に向け、国内企業の公開情報を手がかりに、何への支払いが増え、誰がその対価を得るのかを整理します。
この記事のポイント
デジタル化による工事原価の削減は、請負を中心とする既存モデルの採算改善です。一方、機能の利用や引き渡し後の支援への課金は、対価の対象や受け取る期間を広げる動きです。この二つを分けると、収益モデルのどこが変わるのかが見えます。
以下は、企業の公開事例を踏まえて価値の受け取り方を整理したものです。建設業全体が一斉に月額課金へ移ることを示すものではありません。
| 価値が生まれる接点 | 対価・利益の位置づけ | モデル上の変化 |
|---|---|---|
| 請負工事の遂行 | 施工会社が手戻りや調整原価を減らし、工事の粗利を確保する | 工事代金の受け取り方を保ちながら、既存モデルの採算を改善 |
| 機能の利用 | 提供会社が利用料を得る。施工会社にとっては機能を使うための費用 | 機械本体とは別に、機能の利用を対価の対象にする |
| 引き渡し後の運用支援 | 契約したサービス提供者が、保守・更新などの役割への対価を得る | 建物の引き渡し後にも、維持・更新への支払いの接点を持つ |
関連記事:建設業のバリューチェーンはどう変わる?価値を生む役割の変化
請負工事を中心とする施工会社では、デジタル化による原価削減が既存工事の採算改善につながり得ます。ただし、削減した作業時間のすべてが利益として残るわけではありません。
大和ハウス工業のDXアニュアルレポート2025では、建設技術の情報管理基盤に向け、BIMを含む情報のマスタデータ標準化などの取り組みが示されています。こうした基盤は、案件ごとに情報を作り直す負担や、部門間で照合する手間を減らすための土台と捉えられます。公開された取り組みだけから、個別工事の利益増加額まで読み取ることはできません。
例えば、請負金額が変わらず、手戻りの削減額が追加のシステム・運用費を上回れば、工事の粗利は改善します。一方、効率化分を値引きに織り込めば、その分の利益は顧客側へ移ります。これは仮定例であり、特定企業の実績ではありません。
施工記録を別の工事の見積や計画に再利用する場合は、データ整備や教育、本社の支援にかかる費用も考慮する必要があります。
新たな対価の接点として確認できるのは、施工中に使う機能への支払いと、建物の稼働後も続く支援です。前者では機能の利用が対価の対象となり、後者では引き渡し後の保守・更新へと、対価を得る仕事の範囲が広がります。
コマツカスタマーサポートの3Dマシンコントロールの利用プランには、機能を車両本体価格に含む選択肢と、利用日数に応じて後払いする選択肢があります。購入する機械に、機能の使い方に応じた支払い方を組み合わせている点が特徴です。
ここで利用料を受け取るのは機能の提供側です。施工会社側の判断は、機械を保有するかどうかに加え、どの工事で有料機能を使えば採算が合うかへ広がります。提供側の継続的な売上機会を、施工会社自身のストック収益と読み替えると、投資判断を誤ります。
大林組の建物デジタル化・スマートビルの公開情報では、グループのオプライゾンがICT設備稼働後を支援し、提案から運用保守・追加更新までをつなぐ体制が説明されています。建設時の納入範囲に加え、使い続ける建物への関与を持つ例です。
この動きを収益構造の面から読むと、対価の対象が「建てて渡す」仕事から、稼働後の設備やサービスを維持・更新する仕事へ広がっていると考えられます。ただし、公開ページは継続収益の金額や利益率を示していません。支援体制があることと、高採算のストック事業が成立していることは分けて扱います。引き渡し後も対価を得る場合は、その期間に担う仕事と原価も続きます。
施工データが顧客の判断や運用に役立っても、蓄積した会社がそのまま支払いを受けるとは限りません。誰が顧客に何を提供する契約を持つかによって、対価を得る主体は変わります。
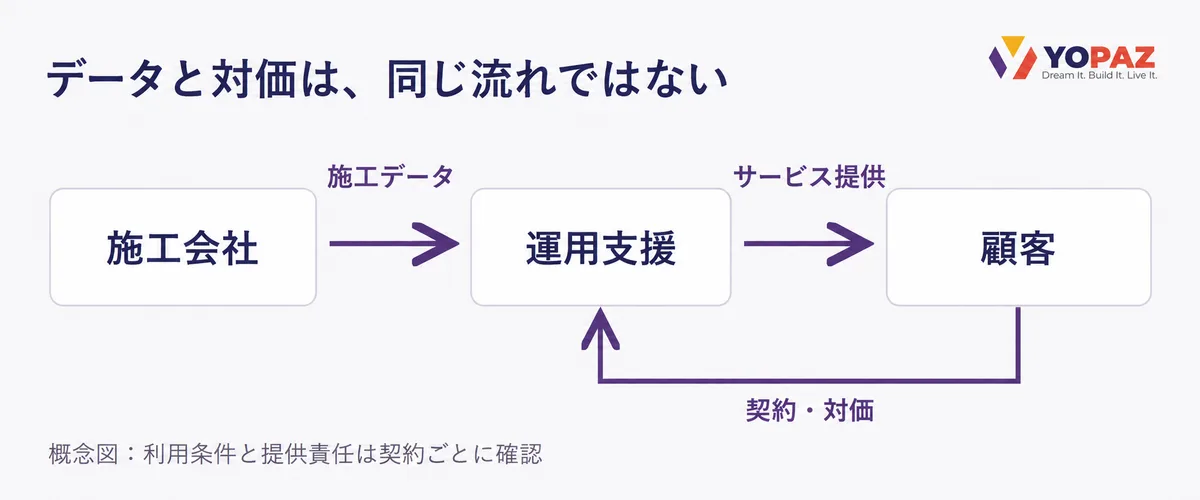
データを渡す関係と、サービスの契約・支払いは別に設計します。運用支援を施工会社自身が担う場合もあります。例えば同じ設備記録でも、オーナーが求めるものが記録の閲覧なのか、修繕の判断材料なのか、継続的な運用支援なのかで、対価の対象は変わります。
収益を受け取る主体を考えるうえでは、次の三つを確認します。
データの利用範囲や提供責任は契約ごとに確認し、施工会社や発注者という立場だけで権利を一律に判断しないことが重要です。
関連記事:製造業のプラットフォーム化で競争はどう変わる?参加条件とデータ利用権から分析
収益機会は、現在の業務課題と、顧客との関係から見極められます。自社の状況に応じて、次のような方向が考えられます。
これらは進化の順番ではなく、業務と顧客関係に応じた異なる選択肢です。運用支援を自社だけで担えない場合は、設備会社や施設管理会社との共同提供も考えられます。支払う顧客や利用場面がまだ見えていないなら、対話を続けて需要を確かめる段階です。すべての施工会社がサービス事業へ転換する必要はありません。
建設DXは、既存工事の採算改善に加え、機能利用や引き渡し後の支援へと対価の接点を広げています。自社の機会を見極めるには、現在の業務と顧客関係を踏まえ、どの役割で価値を提供できるかを考えることが重要です。
Yopazは、業務課題を整理し、その解決に必要なシステムの検討から開発・導入・運用までを支援しています。既存顧客から繰り返し受ける相談や、その対応に使っているデータ・システムを一つの例として、お問い合わせからお聞かせください。
A.検討は可能ですが、元請や発注者との契約で許された利用範囲と、顧客への提案経路を先に確認します。例えば自社の作業記録を使う場合も、工事情報や他社情報が含まれる範囲を切り分けます。直接販売だけでなく、元請のサービスに必要な情報提供や運用対応を担い、その役割への対価を協議する方向も考えられます。
A.BIMの有無だけで、運用支援の事業性は決まりません。既存の設備台帳や点検記録でも顧客の判断を支えられるなら、支援の対象になり得ます。重要なのは、モデルを新しく作ることより、顧客が何に価値を認めるかです。
A.複数の顧客に共通する課題があり、既存製品では満たせない価値を提供できると判断した段階で検討します。自社利用で効果が出たことだけでは、他社が購入する根拠にはなりません。販売後の支援費用も含め、独立した事業として成り立つかを見極めます。
A.技術や運用の不確実性を確かめる方法の一つですが、無償利用だけでは支払意思を確認できません。実証が成功したことと、有償サービスとして成立することは分けて判断する必要があります。
 サクッと打ち合わせ予約